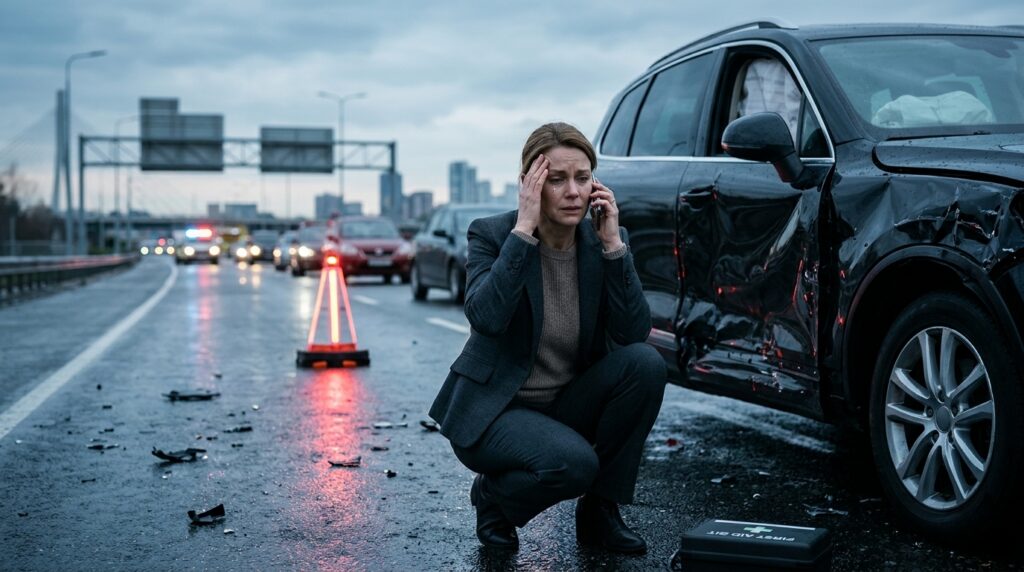
Un accidente de coche puede complicarte el día en cuestión de segundos. Además del susto, aparecen las dudas: ¿hay que llamar a la policía?, ¿cómo se rellena el parte amistoso?, ¿quién paga los daños y qué ocurre si el seguro no quiere hacerse cargo?
Lo que hagas durante los primeros minutos y los días siguientes puede influir en la reclamación y en la indemnización que recibas. Un documento incompleto, una prueba que no conservas o una comunicación tardía pueden complicar el proceso.
Por eso, en esta guía te explicamos qué hacer después de un accidente de tráfico, cómo comunicar el siniestro a la aseguradora y qué errores debes evitar para proteger tus derechos y no asumir gastos que no te corresponden.
1. Comprueba si hay heridos y asegura la zona
Lo primero no es discutir sobre quién tiene la culpa ni intercambiar los datos del seguro. La prioridad es proteger a las personas y evitar otro accidente.
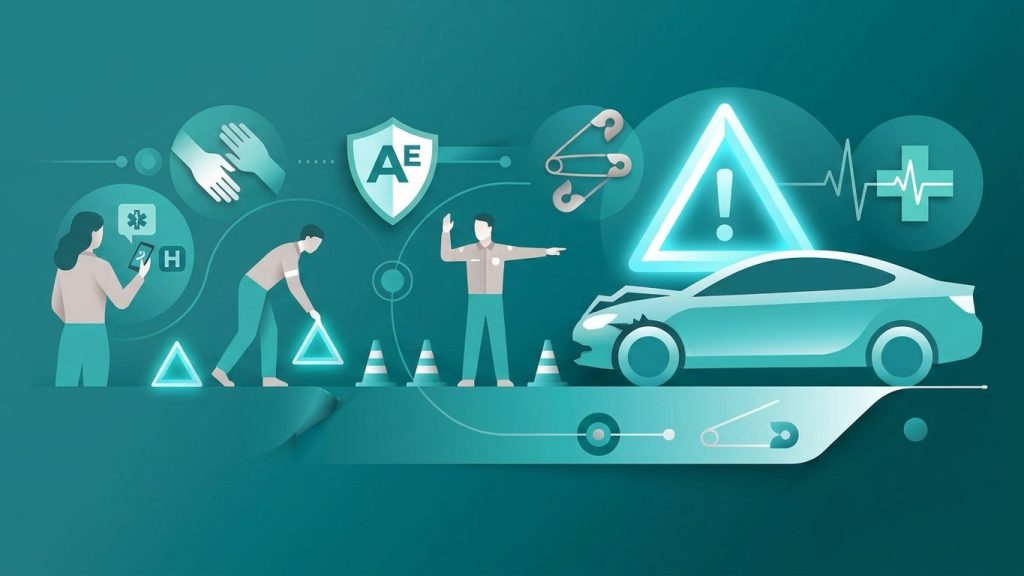
Si el choque acaba de producirse, sigue estos pasos:
- Detén el vehículo en un lugar seguro, siempre que sea posible hacerlo sin aumentar el riesgo.
- Enciende las luces de emergencia y sigue las normas de seguridad vial aplicables.
- Comprueba si hay personas heridas y llama al 112 si existe una emergencia.
- No muevas a una persona lesionada salvo que exista un peligro inmediato, como un incendio.
- Si los vehículos obstaculizan la circulación, retíralos cuando sea seguro y esté permitido.
Si hay heridos, peligro en la vía, desacuerdo importante sobre lo sucedido o sospechas de una infracción grave, solicita ayuda policial cuando corresponda. No te arriesgues a permanecer en un lugar peligroso para hacer fotografías o discutir con el otro conductor.
2. Recoge pruebas antes de abandonar el lugar
Una vez controlada la situación, reúne toda la información que pueda ayudarte a demostrar cómo ocurrió el accidente. No necesitas convertirte en investigador, pero sí evitar que falten datos importantes cuando llegue el momento de reclamar.
Haz fotografías de los daños de ambos vehículos, las matrículas, la posición en la que quedaron, las señales de tráfico y las marcas de frenado, si las hay. Si el entorno o la posición de los coches cambian, las imágenes pueden ayudar a reconstruir lo sucedido.
Intercambia con el otro conductor los siguientes datos:
- Nombre y datos de contacto.
- Matrícula, marca y modelo del vehículo.
- Compañía aseguradora y número de póliza, si está disponible.
- Datos de otros vehículos implicados, si los hubiera.
Si hay testigos, pide su nombre y un teléfono de contacto. Anota también la hora, el lugar exacto y una descripción breve de lo ocurrido.
Importante: no admitas responsabilidades que no tengas claras ni firmes documentos que no reflejen lo sucedido. Facilitar información objetiva no es lo mismo que aceptar la culpa.
3. Cómo rellenar un parte amistoso de accidente
El parte amistoso permite que los conductores comuniquen el siniestro a sus aseguradoras de forma ordenada. Rellenarlo correctamente puede agilizar la tramitación y reducir las discrepancias.
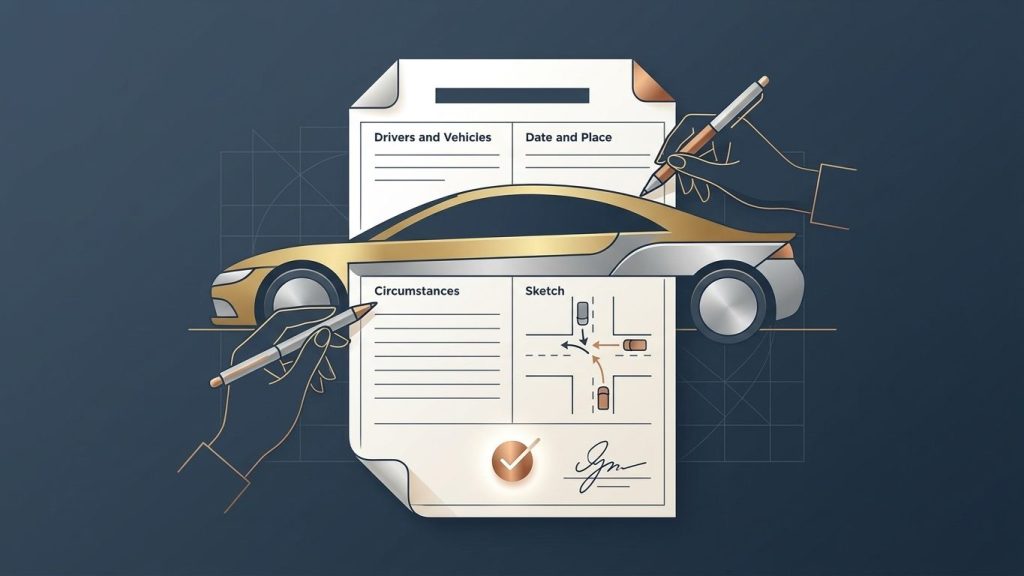
Para saber cómo rellenar un parte amistoso de accidente, sigue este procedimiento:
- Completa los datos de los conductores y vehículos. Comprueba las matrículas, los datos del seguro y la información personal.
- Indica la fecha, la hora y el lugar. Cuanto más precisa sea la información, mejor.
- Marca las circunstancias del accidente. Selecciona únicamente las casillas que describan lo ocurrido.
- Dibuja un croquis sencillo. Señala la dirección de circulación, los carriles y la posición de los vehículos.
- Describe los daños visibles. Si existen daños previos, no los confundas con los del siniestro.
- Revisa el documento antes de firmar. Comprueba que los datos y las circunstancias sean correctos.
Cada conductor debe conservar una copia del parte. Si no estáis de acuerdo sobre cómo ocurrió el accidente, no firméis una versión que consideréis incorrecta. Podéis recopilar las pruebas disponibles y comunicar por separado los hechos a las aseguradoras.
Recuerda que firmar un parte amistoso no equivale necesariamente a reconocer la culpa: su finalidad es dejar constancia de las circunstancias del accidente.
4. Comunica el accidente a tu aseguradora cuanto antes
Aunque el otro conductor admita su responsabilidad, informa a tu compañía y sigue sus instrucciones. No esperes a tener todos los presupuestos o documentos si eso puede retrasar la comunicación inicial.
Como regla general, el artículo 16 de la Ley de Contrato de Seguro establece un plazo máximo de siete días para comunicar el siniestro, salvo que la póliza establezca uno más amplio. Si ya has superado ese plazo, comunícalo igualmente lo antes posible.
Puedes hacerlo a través de la aplicación, el área de clientes, el teléfono de siniestros o el canal indicado en tu póliza.
Ten a mano el parte amistoso, las fotografías, los datos del otro vehículo y cualquier informe policial o médico relacionado con el accidente.
Antes de reparar el coche, consulta con la aseguradora cómo debe realizarse la peritación. Si necesitas una reparación urgente para evitar daños adicionales, documenta el estado del vehículo y conserva los justificantes.
5. Cómo reclamar al seguro después de un accidente
Para reclamar una indemnización, es importante identificar quién debe responder por los daños y aportar pruebas suficientes.
Si el otro conductor es responsable, normalmente reclamarás a su aseguradora. Si tienes cobertura de daños propios, como puede ocurrir con una póliza a todo riesgo, también puedes comunicar el siniestro a tu propia compañía y revisar las condiciones aplicables.
El procedimiento habitual es el siguiente:
- Abre el expediente: comunica el accidente y solicita el número de siniestro.
- Aporta la documentación: entrega el parte, las fotografías, los presupuestos y los informes pertinentes.
- Facilita la valoración de los daños: la compañía puede organizar una peritación o solicitar información adicional.
- Revisa la propuesta de indemnización: comprueba que incluya los daños acreditados y los conceptos que legalmente correspondan.
- Reclama si no estás de acuerdo: solicita una explicación por escrito y presenta las pruebas que respalden tu posición.
Si has sufrido lesiones, guarda los informes médicos y los justificantes de los gastos relacionados. No cierres un acuerdo sobre lesiones sin comprender sus consecuencias, especialmente si todavía estás en tratamiento o no se conoce la evolución.
En España, las reclamaciones por daños personales derivados de accidentes de circulación tienen reglas y plazos específicos. Si la compañía rechaza la reclamación o existe una discrepancia importante sobre la indemnización, puede ser conveniente consultar a un profesional especializado.
6. No repares el coche ni aceptes dinero sin revisar las condiciones
Uno de los errores más costosos es precipitarse antes de conocer el alcance de los daños.
Un golpe que parece superficial puede esconder desperfectos en componentes internos. Por eso, documenta los daños y consulta el procedimiento de peritación antes de autorizar una reparación, salvo que sea necesario actuar urgentemente por seguridad o para evitar que el daño empeore.
Tampoco aceptes una cantidad sin comprobar qué conceptos cubre. Dependiendo del caso, pueden existir daños materiales, gastos acreditados y perjuicios personales indemnizables.
Si aceptas una oferta, pide que quede constancia por escrito de su alcance y de si el acuerdo implica renunciar a otras reclamaciones. No todas las propuestas tienen las mismas consecuencias.
7. ¿Qué ocurre si ibas conduciendo el coche de otra persona?
Si el accidente se produce mientras estás al volante de un vehículo que no es tuyo, el procedimiento básico es el mismo: proteger la zona, recoger pruebas y comunicar el siniestro.
Sin embargo, conducir el coche de otra persona puede plantear dudas sobre la cobertura del seguro. Que el vehículo tenga una póliza en vigor no significa que todas las circunstancias estén cubiertas de la misma manera.
La respuesta depende de las condiciones del contrato, del tipo de conductor declarado, de las coberturas contratadas y de las circunstancias del accidente. Por ejemplo, algunas pólizas pueden establecer condiciones específicas para conductores jóvenes o con poca experiencia.
Informa al propietario y a la aseguradora de quién conducía realmente. No ocultes ese dato para intentar facilitar la tramitación.
Si el vehículo tiene seguro a terceros, la cobertura de responsabilidad civil obligatoria protege, con carácter general y dentro de sus límites legales, frente a los daños causados a terceros. Los daños del propio coche y otras posibles exclusiones deben analizarse por separado.
Antes de conducir habitualmente un vehículo ajeno, conviene comprobar si la póliza contempla a ese conductor y en qué condiciones.
8. Errores que pueden hacerte perder dinero
Para cerrar el proceso sin complicaciones innecesarias, evita estos fallos frecuentes:
| Error | Qué hacer en su lugar |
|---|---|
| No hacer fotografías | Documenta los daños y el lugar del accidente. |
| Rellenar mal el parte | Revisa los datos y marca solo las circunstancias reales. |
| Retrasar la comunicación | Informa a la aseguradora cuanto antes. |
| Reparar sin documentar los daños | Consulta primero el procedimiento de peritación. |
| Aceptar una oferta sin revisarla | Comprueba qué daños y conceptos incluye. |
| Dar por hecho que cualquier conductor está cubierto | Revisa las condiciones de la póliza. |
| No guardar facturas e informes | Conserva toda la documentación relacionada con el siniestro. |
9. Preguntas frecuentes después de un accidente de coche
¿Cuánto tiempo tengo para dar parte al seguro?
Como norma general, el plazo legal es de siete días desde que se conoce el siniestro, salvo que la póliza conceda un plazo más amplio. Consulta el artículo 16 de la Ley de Contrato de Seguro y comunica el accidente cuanto antes.
¿Qué pasa si el otro conductor no quiere firmar el parte amistoso?
No puedes obligarle a firmarlo. Recoge sus datos si es posible, fotografía los daños y el lugar del accidente, busca testigos y contacta con tu aseguradora. Si existen circunstancias que lo justifiquen, solicita la intervención policial.
¿Puedo reclamar si no tengo un parte amistoso?
Sí. El parte amistoso facilita la tramitación, pero no es el único medio para acreditar un accidente. Las fotografías, los testigos, los informes policiales y otros documentos pueden ayudar a demostrar lo sucedido.
¿Qué debo hacer si tengo dolor después del accidente?
Busca atención médica, especialmente si el dolor es intenso o aparecen síntomas preocupantes. Conserva los informes y sigue las indicaciones sanitarias. La documentación médica puede ser importante si posteriormente reclamas una indemnización por lesiones.
Conclusión: actuar bien desde el primer minuto puede ahorrarte dinero
Saber qué hacer después de un accidente de coche te permite afrontar la situación con más tranquilidad y evitar errores que compliquen la reclamación. Protege a las personas, reúne pruebas, rellena correctamente el parte amistoso y comunica el siniestro dentro del plazo correspondiente.
Antes de aceptar una indemnización o reparar el vehículo, revisa las condiciones de tu póliza y conserva toda la documentación. Y si el accidente ocurre mientras estás al volante de un vehículo ajeno, comprueba también qué cobertura se aplica al conductor.
La clave es sencilla: no des nada por supuesto, documenta lo ocurrido y deja constancia por escrito de las comunicaciones importantes. Así tendrás una base mucho más sólida para defender tus derechos y evitar gastos innecesarios.