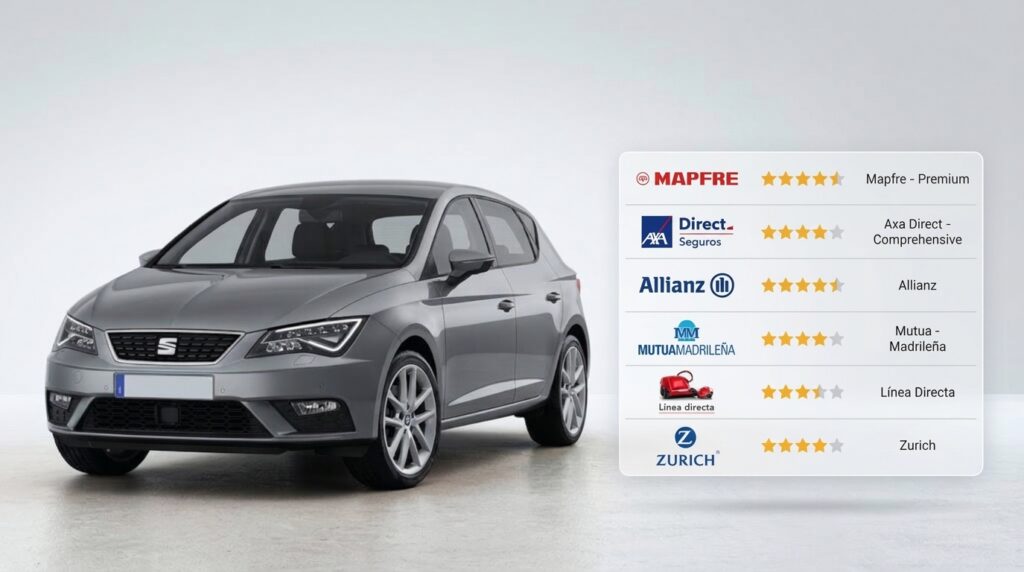
Encontrar un seguro de coche barato parece sencillo: introduces tus datos en un comparador, revisas los precios y eliges la oferta que más te convence. Sin embargo, hay un detalle que muchos conductores pasan por alto y que puede salirles caro cuando tienen un accidente: dos pólizas con un precio similar pueden ofrecer protecciones muy diferentes.
La clave no está únicamente en cuánto pagas cada año, sino en qué recibes a cambio, qué situaciones cubre la aseguradora y cuáles quedan fuera del contrato. Por eso, antes de contratar, conviene saber cómo comparar seguros de coche con criterio y detectar las condiciones que pueden marcar la diferencia cuando más necesitas tu póliza.
En esta guía encontrarás los aspectos que debes revisar, las coberturas que merece la pena comparar y los errores que deberías evitar para elegir un seguro adecuado sin pagar de más.
1. Define qué necesitas antes de comparar seguros de coche
Antes de mirar precios, piensa en las características de tu vehículo, cuánto lo utilizas y qué nivel de protección necesitas. No todos los conductores tienen las mismas prioridades, por lo que la póliza más económica no siempre será la más conveniente.
Por ejemplo, si conduces un coche antiguo y de valor reducido, un seguro a terceros puede ser suficiente para tus necesidades. En cambio, si tienes un vehículo nuevo, utilizas el coche a diario o no podrías asumir una reparación costosa, quizá te interese valorar coberturas más amplias.
Para orientar tu elección, ten en cuenta estos factores:
- Antigüedad y valor del coche: influyen en la conveniencia de contratar coberturas de daños propios.
- Frecuencia de uso: cuanto más conduzcas, más importante puede ser disponer de asistencia adecuada.
- Lugar de estacionamiento: dejar el coche en la calle o en un garaje puede influir en tus necesidades de protección.
- Presupuesto disponible: valora tanto el precio anual como los posibles gastos que tendrías que asumir tras un siniestro.
- Necesidades personales: si dependes del vehículo para trabajar, la asistencia en carretera o un vehículo de sustitución pueden resultar especialmente útiles.
Con estas prioridades claras, podrás comparar ofertas con criterios objetivos en lugar de elegir únicamente por el precio.
2. Compara seguros de coche por coberturas, no solo por precio
Uno de los errores más habituales es comparar exclusivamente la prima anual. Aunque el coste es importante, dos seguros aparentemente similares pueden diferenciarse en las indemnizaciones, los límites económicos, las franquicias y los servicios incluidos.
La siguiente tabla resume las principales modalidades y sus diferencias generales.
| Modalidad | Qué suele incluir | Qué debes revisar |
|---|---|---|
| Seguro a terceros | Responsabilidad civil obligatoria y, según la póliza, otras garantías | Asistencia, defensa jurídica y límites de las coberturas adicionales |
| Terceros ampliado | Responsabilidad civil y coberturas como robo, incendio o lunas, según el contrato | Exclusiones, indemnizaciones y condiciones de cada garantía |
| Todo riesgo con franquicia | Responsabilidad civil y daños propios cubiertos según la póliza, con una franquicia aplicable | Importe de la franquicia y supuestos en los que se aplica |
| Todo riesgo sin franquicia | Las coberturas de daños propios contratadas sin franquicia, según las condiciones | Exclusiones, límites, valoración de daños y precio de la prima |
No des por hecho que todos los seguros de una misma modalidad ofrecen las mismas prestaciones. La denominación comercial sirve como orientación, pero las condiciones particulares y generales determinan la protección real.
Las coberturas que conviene revisar
Cuando vayas a comparar seguros de coche por coberturas, presta especial atención a estos elementos:
Responsabilidad civil. Es la garantía fundamental para responder por los daños que puedas causar a terceros. Comprueba las condiciones aplicables y las coberturas adicionales que incorpora la póliza.
Asistencia en carretera. Revisa desde qué distancia se presta, si incluye asistencia desde el kilómetro cero y qué servicios contempla. También conviene comprobar si cubre el traslado del vehículo y la continuación del viaje de los ocupantes.
Rotura de lunas. Comprueba qué cristales están cubiertos y si existen limitaciones para determinadas reparaciones o sustituciones.
Robo e incendio. Consulta qué situaciones se consideran cubiertas, cómo se calcula la indemnización y qué requisitos establece la aseguradora.
Daños propios. En las pólizas a todo riesgo, revisa qué daños están incluidos, cómo se valoran y si debes asumir una franquicia.
Defensa jurídica. Comprueba los gastos cubiertos, los límites económicos y las condiciones para elegir abogado y procurador.
Esta revisión te permitirá identificar diferencias importantes entre ofertas que, a primera vista, parecen equivalentes.
3. La letra pequeña del seguro de coche: qué debes leer antes de firmar
La letra pequeña del seguro de coche no es un detalle secundario: contiene condiciones que pueden determinar si una garantía se aplica a tu situación concreta.
No necesitas estudiar cada cláusula como un abogado, pero sí localizar los apartados que afectan directamente a tu protección económica.
Exclusiones de la póliza
Las exclusiones describen situaciones en las que la aseguradora no ofrece determinada cobertura. Pueden variar según la garantía y el contrato.
Busca el apartado de exclusiones y comprueba si existen restricciones relacionadas con el uso del vehículo, determinados daños o circunstancias específicas del siniestro. No des por hecho que una cobertura anunciada incluye todos los escenarios posibles.
Franquicia: cuánto tendrías que pagar
Una franquicia es la cantidad que asumes en determinados siniestros cubiertos por la póliza.
Imagina que contratas un seguro a todo riesgo con una franquicia de 300 euros y se produce un daño cubierto cuyo coste asciende a 1.200 euros. Si la franquicia se aplica íntegramente a ese siniestro, tú asumirías 300 euros y la aseguradora cubriría los 900 restantes, de acuerdo con las condiciones del contrato.
Antes de elegir, comprueba si la franquicia se aplica por siniestro, por garantía o de otra manera. También valora si podrías afrontar ese gasto sin comprometer tus finanzas.
Límites de indemnización
Algunas garantías tienen un máximo económico. Por ejemplo, la asistencia, la defensa jurídica o determinadas indemnizaciones pueden estar sujetas a límites.
Una cobertura incluida no significa necesariamente que todos los gastos estén cubiertos sin restricciones. Comprueba las cantidades máximas, los posibles sublímites y las condiciones para acceder a la prestación.
Valoración del vehículo en caso de siniestro total
Este punto es especialmente importante para los coches nuevos o de segunda mano con un valor significativo.
Revisa cómo se calcula la indemnización en caso de pérdida total: puede utilizarse el valor de nuevo, el valor venal u otro criterio establecido en la póliza. También debes comprobar durante cuánto tiempo se aplica cada modalidad de valoración y qué condiciones se exigen.
La diferencia entre estos criterios puede afectar considerablemente a la cantidad que recibirías tras un siniestro.
Conductores declarados y uso del vehículo
Comprueba qué conductores figuran en el contrato y si existen condiciones especiales para conductores jóvenes o con poca experiencia. Revisa también que el uso declarado del coche se corresponda con el uso real.
Si otra persona conduce habitualmente el vehículo, consulta a la aseguradora cómo debe figurar en la póliza. No ocultes información relevante para conseguir un precio inferior: podría generar problemas al tramitar un siniestro.
4. Cómo comparar seguros de coche paso a paso
Una vez identificadas tus necesidades y las condiciones que debes revisar, sigue este proceso para evaluar varias ofertas de forma ordenada.
Paso 1. Solicita presupuestos con los mismos datos. Introduce información coherente sobre el vehículo, el conductor y su utilización. De lo contrario, las diferencias de precio pueden no ser comparables.
Paso 2. Selecciona pólizas de características similares. Compara modalidades equivalentes y revisa las garantías adicionales incluidas en cada propuesta.
Paso 3. Calcula el coste real. Comprueba la prima anual, los gastos adicionales que puedan existir y las condiciones de pago. Si hay franquicia, valora también el desembolso que podrías afrontar en un siniestro cubierto.
Paso 4. Lee las condiciones generales y particulares. Las primeras explican las reglas de la póliza; las segundas concretan las condiciones aplicables a tu contrato. Revisa además el documento de información del producto cuando esté disponible.
Paso 5. Pregunta por las diferencias que no entiendas. Si una oferta anuncia una cobertura que otra no incluye, solicita una explicación precisa de sus límites, exclusiones y requisitos.
Paso 6. Compara el resultado final. Elige la póliza que ofrezca un equilibrio adecuado entre precio, protección y condiciones, no necesariamente la más barata.
5. Errores frecuentes al comparar seguros de coche
Incluso utilizando un comparador, es fácil pasar por alto detalles importantes. Estos son algunos errores que conviene evitar:
- Elegir por la prima más baja: puedes terminar contratando una protección insuficiente para tus necesidades.
- Dar por hecho que las coberturas son idénticas: dos pólizas a terceros ampliado pueden tener condiciones distintas.
- Ignorar la franquicia: una prima inferior puede implicar un mayor desembolso si tienes un accidente cubierto.
- No comprobar los límites de indemnización: una garantía con restricciones puede no responder como esperabas.
- Olvidar las condiciones de renovación y cancelación: revisa los plazos de comunicación, la duración del contrato y el procedimiento para evitar una renovación no deseada.
- No guardar la documentación: conserva el presupuesto definitivo, las condiciones contratadas y las comunicaciones relevantes con la compañía.
Dedicar unos minutos adicionales a estas comprobaciones puede ayudarte a tomar una decisión más informada y evitar sorpresas desagradables.
6. ¿Merece la pena utilizar un comparador de seguros de coche?
Sí, un comparador puede ser un buen punto de partida para conocer distintas ofertas sin tener que solicitar cada presupuesto por separado. Permite identificar opciones, filtrar por modalidad y detectar diferencias iniciales de precio.
Sin embargo, no debes interpretar el resultado como una garantía de que todas las pólizas se han evaluado en igualdad de condiciones. Las ofertas disponibles, las coberturas mostradas y los criterios de comparación dependen de cada herramienta.
Utilízalo para elaborar una lista de candidatos y, después, consulta las condiciones de las aseguradoras antes de contratar. Si necesitas una garantía concreta, confirma que aparece expresamente en la documentación de la póliza y no solo en una descripción comercial.
Conclusión: el mejor seguro no siempre es el más barato
Comparar seguros de coche correctamente consiste en valorar tres elementos: el precio, las coberturas y las condiciones del contrato. Revisar las exclusiones, las franquicias, los límites de indemnización y la valoración del vehículo te ayudará a entender qué protección estás contratando realmente.
Antes de tomar una decisión, compara al menos varias propuestas con criterios equivalentes, resuelve tus dudas con la aseguradora y comprueba que la póliza se adapta a tus necesidades.
El objetivo no es pagar lo mínimo a cualquier precio, sino encontrar un seguro que ofrezca la protección que necesitas por un coste razonable. Una comparación bien hecha puede ayudarte a ahorrar sin renunciar a garantías importantes y, sobre todo, a evitar sorpresas cuando llegue el momento de utilizar tu seguro.